

BNI Merchant
oleh PT Bank Negara Indonesia (Persero) Tbk.
3,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 3,7
- Harga
- Free
- Unduh
- 500.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
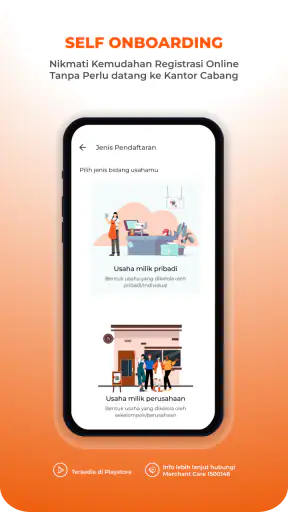
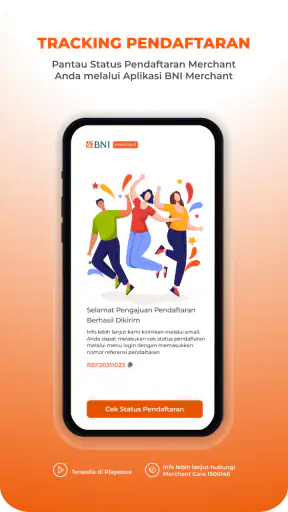
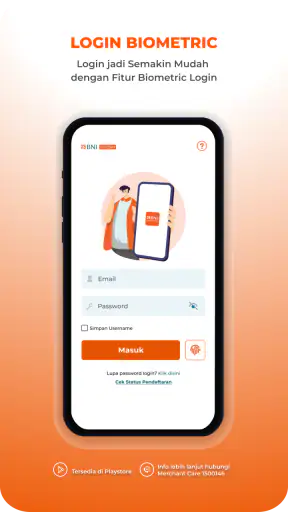
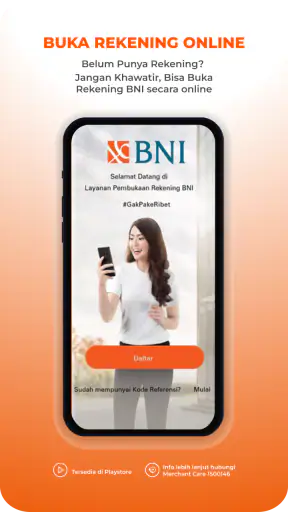
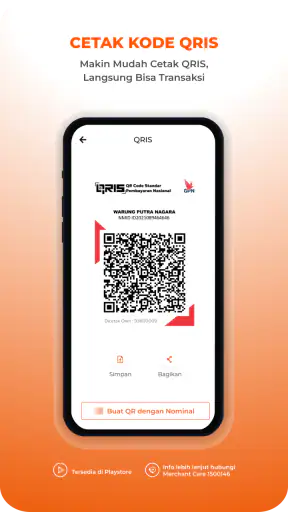
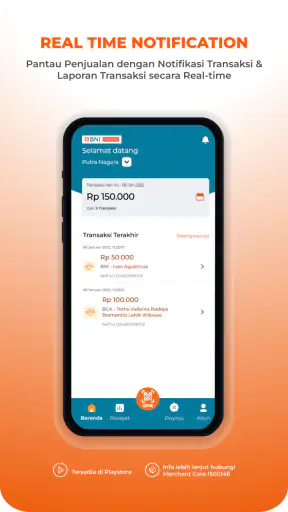
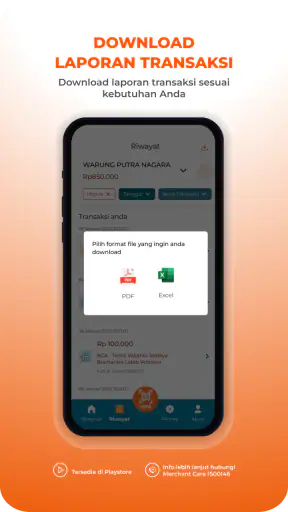
 Analisis oleh Getfullapps
BNI Merchant adalah aplikasi keuangan yang ditujukan untuk membantu merchant resmi BNI mengelola aktivitas penerimaan pembayaran dari perangkat Android. Setelah mencobanya sebagai bagian dari alur kerja usaha, kesan saya cukup jelas: aplikasi ini paling masuk akal bagi pemilik usaha yang memang sudah berada dalam ekosistem BNI dan membutuhkan akses merchant yang lebih praktis, bukan bagi orang yang sekadar mencari dompet digital umum.
Daya tarik utamanya ada pada fokus yang sempit. Alih-alih mencoba menjadi aplikasi perbankan serbaguna, BNI Merchant menempatkan kebutuhan merchant sebagai pusat pengalaman. Store summary-nya memang menyebutnya sebagai Merchant Resmi BNI, dan arah tersebut terasa dari cara aplikasi ini lebih cocok dipakai dalam rutinitas penjualan daripada untuk kebutuhan finansial pribadi.
Kesimpulan awal saya: BNI Merchant berguna ketika status merchant BNI sudah menjadi bagian dari bisnis Anda, tetapi manfaatnya akan terasa terbatas jika Anda mengharapkan satu aplikasi untuk seluruh urusan usaha. Itu bukan kelemahan yang otomatis membuatnya buruk. Justru, bagi pengguna yang tepat, fokus seperti ini bisa membuat pekerjaan harian lebih terarah.
Pengalaman memakai BNI Merchant dalam kegiatan usaha
Saya akan melihat BNI Merchant bukan hanya sebagai aplikasi untuk dibuka saat pelanggan membayar, tetapi sebagai bagian dari cara usaha menjaga catatan tetap rapi. Di bagian ini, saya membahas bagaimana kebiasaan memeriksa transaksi dapat disesuaikan dengan ritme toko, terutama ketika pemilik juga harus melayani pelanggan dan mengurus pekerjaan lain. Pendekatan itu membantu menilai apakah aplikasi khusus merchant benar-benar cocok dengan alur kerja Anda.
Fokusnya terasa berbeda dari aplikasi bank biasa
Saya melihat perbedaan penting antara BNI Merchant dan aplikasi mobile banking yang biasanya dipakai nasabah untuk mengecek saldo pribadi, membayar tagihan, atau melakukan transfer. BNI Merchant hadir dengan sudut pandang operasional: transaksi yang masuk, kebutuhan konfirmasi, dan aktivitas penjualan menjadi konteks utama.
Perbedaan ini penting bagi pemilik warung, toko kecil, kedai, atau usaha jasa. Saat pelanggan membayar, perhatian pemilik usaha bukan hanya pada rekening, melainkan juga pada apakah transaksi tersebut sudah tercatat dan bisa ditindaklanjuti. Aplikasi khusus merchant lebih mudah dipahami dalam situasi seperti itu karena pengguna tidak perlu memilah terlalu banyak menu pribadi yang tidak berkaitan dengan penjualan.
Namun, fokus tersebut juga berarti saya tidak akan menjadikan aplikasi ini sebagai pengganti penuh aplikasi perbankan utama. Untuk mengatur keuangan pribadi, memindahkan dana dengan kebutuhan yang lebih luas, atau melihat gambaran finansial keluarga, aplikasi bank umum biasanya lebih tepat. BNI Merchant sebaiknya dipandang sebagai alat kerja untuk merchant, bukan pusat seluruh kehidupan keuangan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Skenario nyata: memeriksa pembayaran saat toko sedang ramai
Bayangkan sebuah kedai menerima beberapa pelanggan berturut-turut pada jam makan siang. Pemilik kedai perlu melayani antrean, memastikan pesanan tidak tertukar, dan tetap mengetahui pembayaran mana yang sudah masuk. Dalam kondisi seperti ini, aplikasi merchant yang digunakan khusus untuk aktivitas usaha terasa lebih relevan daripada membuka rekening pribadi lalu mencari riwayat transaksi di antara berbagai aktivitas lain.
Menurut pengalaman saya, nilai praktis aplikasi semacam ini bukan hanya pada satu transaksi, tetapi pada pengurangan keraguan. Ketika pelanggan mengatakan sudah membayar, pemilik usaha membutuhkan cara yang cepat untuk memeriksa keadaan transaksi tanpa mengandalkan tangkapan layar dari pelanggan. Kebiasaan memeriksa langsung melalui kanal merchant juga membantu mengurangi kesalahan pencatatan manual.
Meski begitu, saya tetap menyarankan pemilik usaha membuat prosedur sederhana. Jangan hanya mengandalkan ingatan atau notifikasi yang muncul sesaat. Setelah transaksi selesai, biasakan mencocokkan pembayaran dengan pesanan dan catatan penjualan. BNI Merchant dapat mendukung bagian pemeriksaan, tetapi tidak otomatis menggantikan pembukuan bisnis.
Manfaat terbesar muncul dari disiplin penggunaan
Kesalahan umum ketika memakai aplikasi merchant adalah menganggap aplikasi akan menyelesaikan semua masalah administrasi. Padahal, aplikasi hanya menjadi efektif jika dipakai sebagai bagian dari alur kerja yang konsisten. Saya akan memisahkan penggunaan untuk transaksi usaha dari penggunaan rekening pribadi, lalu menetapkan waktu tertentu untuk memeriksa aktivitas dan mencatat hasilnya.
Untuk usaha kecil, rutinitas seperti ini sangat membantu. Misalnya, pemilik toko dapat mengecek transaksi pada akhir jam operasional, mencocokkannya dengan catatan kasir, lalu menandai pesanan yang masih perlu dikonfirmasi. Langkah tersebut terdengar sederhana, tetapi justru dapat mencegah perbedaan antara jumlah barang yang terjual dan pembayaran yang benar-benar diterima.
Insight yang menurut saya cukup penting adalah jangan membuka aplikasi hanya ketika muncul masalah. Penggunaan berkala membuat pola transaksi lebih mudah dikenali. Jika ada aktivitas yang terasa janggal, pengguna dapat menyadarinya lebih cepat karena sudah terbiasa melihat kondisi normal bisnisnya.
Hal yang perlu diperhatikan sebelum mengandalkannya
BNI Merchant dikembangkan oleh PT Bank Negara Indonesia (Persero) Tbk., sehingga pengguna sebaiknya memahami bahwa aplikasi ini berkaitan erat dengan hubungan merchant bersama BNI. Bagi calon pengguna, pertanyaan pertama bukan sekadar apakah aplikasinya gratis, melainkan apakah layanan dan status merchant yang dimiliki memang sesuai dengan kebutuhan usaha.
Aplikasinya tersedia tanpa biaya, yang tentu mengurangi hambatan awal untuk mencoba. Namun, gratisnya aplikasi tidak berarti seluruh kebutuhan operasional usaha otomatis tanpa biaya atau tanpa syarat. Saya akan tetap memeriksa ketentuan layanan merchant, proses pendaftaran, dan alur penyelesaian transaksi sebelum menjadikannya kanal pembayaran utama.
Ini juga alasan saya tidak menyarankan mengunduhnya hanya karena melihat nama BNI. Jika Anda bukan merchant BNI atau belum memiliki kebutuhan menerima pembayaran sebagai usaha, manfaatnya kemungkinan tidak sebanding dengan aplikasi perbankan biasa. Aplikasi ini memiliki tujuan yang lebih khusus dan sebaiknya dipilih berdasarkan kecocokan, bukan sekadar popularitas.
Kelebihan yang terasa dalam pekerjaan sehari-hari
Kekuatan pertama adalah konteksnya. Saat aplikasi dirancang untuk merchant, pengguna dapat berpikir dalam bahasa penjualan dan penerimaan pembayaran, bukan hanya saldo rekening. Bagi pemilik usaha yang sering berpindah antara melayani pelanggan dan memantau transaksi, konteks semacam ini membuat proses terasa lebih masuk akal.
Kekuatan kedua adalah potensi pemisahan antara uang usaha dan uang pribadi. Walaupun aplikasi tentu bukan pengganti sistem akuntansi, kanal merchant yang terpisah dapat membantu pengguna membangun kebiasaan finansial yang lebih rapi. Saya menganggap ini sangat berguna bagi usaha rumahan yang sebelumnya mencampur semua pemasukan dalam satu alur.
Kekuatan ketiga adalah kemudahan akses dari perangkat Android yang memenuhi kebutuhan sistemnya. BNI Merchant dirilis pada akhir September 2021 dan saat ini berada pada versi 2.4.1. Bagi pengguna yang memperbarui aplikasi secara teratur, versi yang lebih baru biasanya penting untuk menjaga kompatibilitas dan mendapatkan perbaikan pengalaman yang tersedia.
Aplikasi ini membutuhkan Android 7.0 atau yang lebih baru. Persyaratan tersebut masih cukup ramah untuk banyak perangkat, tetapi pemilik ponsel lama tetap perlu memeriksa versi sistem sebelum menjadikannya alat utama di toko. Saya menyarankan menggunakan perangkat yang stabil, memiliki baterai cukup, dan tidak dipakai bergantian oleh terlalu banyak orang saat jam sibuk.
Kelemahan yang tidak boleh diabaikan
Keterbatasan paling jelas adalah ruang lingkupnya. BNI Merchant bukan aplikasi kasir lengkap, bukan buku besar akuntansi, dan bukan alat manajemen inventaris. Jika Anda membutuhkan laporan laba rugi, pengurangan stok otomatis, pencatatan biaya, atau pembagian akses karyawan yang terperinci, Anda mungkin tetap memerlukan aplikasi tambahan.
Bagi usaha yang baru mulai menerima pembayaran digital, kebutuhan berpindah antar-aplikasi dapat terasa merepotkan. Pemilik usaha mungkin harus menggunakan BNI Merchant untuk memeriksa transaksi, aplikasi pencatatan untuk menulis penjualan, dan alat lain untuk mengurus stok. Saya tidak menganggap ini kegagalan khusus aplikasi, tetapi calon pengguna perlu menghitung beban kerja tersebut sejak awal.
Kelemahan lain berkaitan dengan ketergantungan pada kebiasaan verifikasi. Jika pegawai hanya melihat bukti pembayaran dari pelanggan tanpa memastikan status transaksi melalui kanal resmi, risiko salah pencatatan tetap ada. Aplikasi dapat membantu pemeriksaan, tetapi tidak menghapus kebutuhan akan prosedur internal dan pelatihan sederhana bagi staf.
Saya juga akan berhati-hati ketika koneksi internet atau perangkat sedang bermasalah. Dalam bisnis, transaksi biasanya terjadi pada waktu yang tidak bisa dipilih. Karena itu, pemilik usaha perlu menyiapkan prosedur cadangan, seperti mencatat pesanan yang belum terkonfirmasi dan memeriksanya kembali setelah akses normal. Jangan langsung menganggap transaksi gagal hanya karena layar tidak segera menampilkan hasil.
Trik penggunaan yang membuatnya lebih berguna
Pertama, tentukan satu perangkat utama untuk aktivitas merchant jika kondisi usaha memungkinkan. Langkah ini membantu mengurangi kebingungan tentang siapa yang terakhir memeriksa transaksi dan mencegah perangkat berpindah tangan tanpa aturan. Jika beberapa orang terlibat, buat pembagian tanggung jawab yang jelas dan jangan membagikan akses secara sembarangan.
Kedua, cocokkan transaksi dengan nomor pesanan atau catatan penjualan, bukan hanya dengan nama pelanggan. Nama dapat sama atau berbeda penulisannya, sedangkan nomor pesanan yang dibuat oleh toko bisa menjadi rujukan internal yang lebih konsisten. Cara ini sangat membantu ketika volume penjualan meningkat dan pemilik usaha harus melakukan pemeriksaan setelah toko tutup.
Ketiga, pisahkan waktu pemeriksaan cepat dan pemeriksaan akhir. Pemeriksaan cepat dilakukan ketika pelanggan membayar, sedangkan pemeriksaan akhir dilakukan untuk mencocokkan seluruh aktivitas dengan catatan harian. Dua tahap ini mengurangi risiko transaksi terlewat tanpa membuat pemilik usaha terus-menerus menatap layar.
Keempat, jangan menghapus catatan manual hanya karena sudah memakai aplikasi. Catatan sederhana mengenai pesanan, nominal, dan waktu dapat menjadi pembanding ketika ada perbedaan. Ini bukan berarti kembali ke cara lama sepenuhnya, melainkan membuat lapisan pengaman yang masuk akal untuk usaha kecil.
Siapa yang paling cocok menggunakannya?
Saya paling merekomendasikan BNI Merchant kepada pemilik usaha kecil dan menengah yang sudah menggunakan layanan merchant BNI serta ingin memantau penerimaan pembayaran melalui perangkat Android. Toko fisik, kedai, usaha rumahan, dan penyedia jasa dapat memperoleh manfaat jika mereka membutuhkan kanal khusus untuk aktivitas transaksi usaha.
Aplikasi ini juga cocok bagi pemilik bisnis yang mulai memisahkan keuangan usaha dari keuangan pribadi. Dengan menjadikan aktivitas merchant sebagai alur tersendiri, pengguna dapat lebih mudah meninjau pemasukan dan membicarakan hasil penjualan dengan rekan usaha atau anggota keluarga yang membantu operasional.
Untuk pemilik usaha yang hanya menerima sedikit transaksi dan sudah nyaman dengan metode tunai, kebutuhan terhadap aplikasi khusus mungkin belum mendesak. Begitu pula bagi orang yang mencari aplikasi untuk transfer pribadi, pembayaran tagihan, atau pengelolaan keuangan keluarga. Dalam situasi tersebut, aplikasi mobile banking umum biasanya lebih serbaguna.
Bisnis yang membutuhkan sistem kasir menyeluruh juga sebaiknya tidak berhenti pada BNI Merchant. Pilihan yang lebih baik mungkin berupa kombinasi aplikasi merchant dengan sistem kasir atau akuntansi yang sesuai. BNI Merchant dapat menjadi salah satu bagian dari sistem, tetapi tidak perlu dipaksa menjadi satu-satunya alat.
Bagaimana posisinya dibandingkan alternatif biasa?
Dibandingkan aplikasi mobile banking biasa, BNI Merchant memiliki keunggulan pada fokus merchant. Aplikasi bank umum sering menyediakan fitur yang lebih luas, tetapi keluasan itu dapat membuat pemeriksaan transaksi usaha terasa bercampur dengan kebutuhan pribadi. Jika pekerjaan Anda terutama berkaitan dengan penerimaan pembayaran, fokus khusus dapat terasa lebih efisien.
Dibandingkan dompet digital, aplikasi ini lebih cocok bagi merchant yang hubungannya sudah terikat pada layanan BNI, bukan pengguna yang ingin menerima berbagai jenis pembayaran dari ekosistem yang berbeda. Dompet digital kadang terasa lebih praktis untuk transaksi konsumen sehari-hari, tetapi pilihan terbaik tetap bergantung pada metode pembayaran pelanggan dan kebutuhan pencairan usaha.
Dibandingkan aplikasi kasir, BNI Merchant unggul sebagai kanal pemantauan transaksi yang berkaitan dengan merchant BNI, tetapi tidak seharusnya dinilai sebagai pengganti penuh pembukuan dan inventaris. Saya akan memilih aplikasi kasir jika masalah utama saya adalah stok dan laporan penjualan, lalu memakai BNI Merchant untuk bagian penerimaan pembayaran yang relevan.
Dengan kata lain, pilihan terbaik bukan selalu memilih satu aplikasi dan membuang yang lain. Untuk sebagian bisnis, kombinasi yang sederhana justru lebih realistis: BNI Merchant untuk aktivitas merchant, pencatatan kasir untuk penjualan, dan pemeriksaan rutin untuk memastikan keduanya konsisten.
Hal yang perlu diketahui sebelum mengunduh
BNI Merchant adalah aplikasi gratis dengan rating usia 3+, dan jumlah pemasangannya sudah berada di atas lima ratus ribu. Nilai rata-ratanya tercatat 3,7 dari sekitar seribu tiga ratus rating, dengan sekitar tujuh ratus delapan puluh ulasan. Angka tersebut menunjukkan bahwa aplikasi ini sudah digunakan cukup luas, tetapi pengalaman pengguna tetap dapat berbeda bergantung pada perangkat, koneksi, dan kebutuhan merchant masing-masing.
Saya menyarankan calon pengguna menyiapkan informasi merchant dan memastikan perangkat menggunakan Android yang kompatibel sebelum memulai. Setelah terpasang, luangkan waktu untuk memahami alur pemeriksaan transaksi sebelum aplikasi dipakai ketika toko sedang ramai. Mencoba langsung pada situasi sibuk adalah cara yang kurang ideal untuk mengenali fungsi penting.
Pengguna juga perlu menjawab beberapa pertanyaan praktis untuk dirinya sendiri: siapa yang akan memeriksa transaksi, kapan pencocokan dilakukan, bagaimana menangani pembayaran yang belum jelas, dan di mana hasil pemeriksaan dicatat. Jawaban atas pertanyaan ini lebih menentukan keberhasilan penggunaan daripada sekadar memasang aplikasi.
Putusan saya untuk calon pengguna
Setelah melihat cara kerjanya dalam konteks usaha, saya menilai BNI Merchant sebagai alat yang cukup tepat sasaran. Nilai terbaiknya bukan pada janji menggantikan semua aplikasi bisnis, melainkan pada kemampuannya menjadi kanal khusus bagi merchant BNI yang ingin memantau aktivitas pembayaran dengan lebih teratur.
Saya akan merekomendasikannya kepada pemilik usaha yang sudah memiliki hubungan merchant dengan BNI, membutuhkan akses dari Android, dan bersedia membuat prosedur pencatatan sederhana. Untuk kelompok ini, aplikasi dapat membantu memisahkan aktivitas usaha dari keuangan pribadi dan membuat proses konfirmasi pembayaran lebih terstruktur.
Saya tidak akan merekomendasikannya sebagai pilihan pertama bagi pengguna pribadi, bisnis yang membutuhkan akuntansi lengkap, atau merchant yang harus mengelola banyak ekosistem pembayaran sekaligus tanpa alat tambahan. Keterbatasan cakupan tersebut perlu diterima sejak awal agar ekspektasi tetap realistis.
Pada akhirnya, BNI Merchant bekerja paling baik ketika dipakai sebagai bagian dari rutinitas bisnis yang jelas: terima pembayaran, periksa melalui kanal merchant, cocokkan dengan pesanan, lalu catat hasilnya. Jika Anda membutuhkan fungsi yang tepat untuk alur tersebut dan memang berada dalam ekosistem BNI, aplikasi ini layak dicoba. Jika kebutuhan Anda lebih luas, gunakanlah sebagai satu komponen, bukan sebagai seluruh sistem usaha.
Kelebihan
- Mendukung berbagai metode pembayaran digital dalam satu aplikasi.
- Laporan transaksi membantu memantau penjualan dengan lebih teratur.
- Cocok untuk usaha kecil hingga menengah dengan kebutuhan sederhana.
- Notifikasi pembayaran memudahkan konfirmasi transaksi secara langsung.
- Terintegrasi dengan ekosistem layanan bisnis dari BNI.
Kekurangan
- Membutuhkan rekening dan proses verifikasi sebagai merchant BNI.
- Fitur tertentu mungkin bergantung pada kestabilan koneksi internet.
- Antarmuka dapat terasa kurang intuitif bagi pengguna baru.
- Tidak semua kebutuhan kasir dan inventaris tersedia di dalam aplikasi.
- Waktu pencairan dana dapat berbeda sesuai jenis transaksi.
FAQ untuk BNI Merchant
Apa itu aplikasi BNI Merchant dan siapa yang dapat menggunakannya?
BNI Merchant adalah aplikasi yang ditujukan untuk membantu pelaku usaha yang menggunakan layanan merchant dari Bank BNI dalam mengelola transaksi pembayaran. Melalui aplikasi ini, merchant dapat memantau aktivitas transaksi, memeriksa status pembayaran, serta memperoleh informasi yang berkaitan dengan layanan merchant. Penggunaannya terutama ditujukan bagi pemilik usaha atau kasir yang telah terdaftar sebagai merchant BNI.
Apa saja fitur utama yang tersedia di BNI Merchant?
Fitur BNI Merchant dapat membantu pengguna memantau transaksi secara lebih praktis melalui perangkat seluler. Umumnya, aplikasi menyediakan informasi transaksi, riwayat pembayaran, detail nominal, status transaksi, dan data pendukung lainnya sesuai jenis layanan yang digunakan merchant. Ketersediaan fitur dapat berbeda berdasarkan produk, jenis akun, serta pembaruan aplikasi yang diterapkan oleh BNI.
Apakah semua pemilik usaha bisa langsung menggunakan BNI Merchant?
Tidak selalu. Pengguna biasanya perlu terlebih dahulu mendaftarkan usahanya sebagai merchant BNI dan memperoleh akses atau kredensial resmi dari bank. Proses pendaftaran dapat melibatkan verifikasi identitas, data usaha, rekening, serta dokumen pendukung tertentu. Sebelum mengunduh, calon pengguna sebaiknya memastikan bahwa layanan yang dimiliki memang kompatibel dengan aplikasi dan menanyakan persyaratan terbaru kepada BNI.
Apakah BNI Merchant aman digunakan untuk memantau transaksi usaha?
BNI Merchant dirancang untuk digunakan dalam ekosistem layanan resmi Bank BNI, sehingga pengguna tetap perlu menjaga keamanan akun secara serius. Jangan membagikan kata sandi, PIN, kode OTP, atau informasi login kepada siapa pun. Gunakan aplikasi dari sumber resmi, perbarui sistem secara berkala, dan segera hubungi BNI apabila menemukan transaksi mencurigakan, perangkat hilang, atau aktivitas login yang tidak dikenal.
Apakah BNI Merchant dapat digunakan di semua perangkat Android dan iPhone?
Aplikasi biasanya memerlukan versi sistem operasi minimum dan perangkat yang kompatibel agar dapat berjalan dengan baik. Dukungan untuk Android maupun iOS dapat berubah mengikuti pembaruan aplikasi dan kebijakan keamanan BNI. Sebelum memasang, periksa halaman resmi aplikasi untuk melihat persyaratan sistem, kapasitas penyimpanan, serta izin yang diminta. Koneksi internet yang stabil juga diperlukan untuk mengakses informasi transaksi.











